Mastercard, Visa या RuPay, कौन सा क्रेडिट-डेबिट कार्ड आपके लिए है सही? जान लीजिए आज
आजकल क्रेडिट और डेबिट कार्ड जेब का सबसे भरोसेमंद साथी बन चुके हैं. बैंक खाता खुलते ही ये प्लास्टिक कार्ड 'वेलकम गिफ्ट' की तरह मिल जाते हैं, लेकिन इनकी प्रकृति में जमीन-आसमान का अंतर है. क्रेडिट कार्ड उधार की आजादी देता है, जबकि डेबिट कार्ड अपनी कमाई के दायरे में ही रखता है.
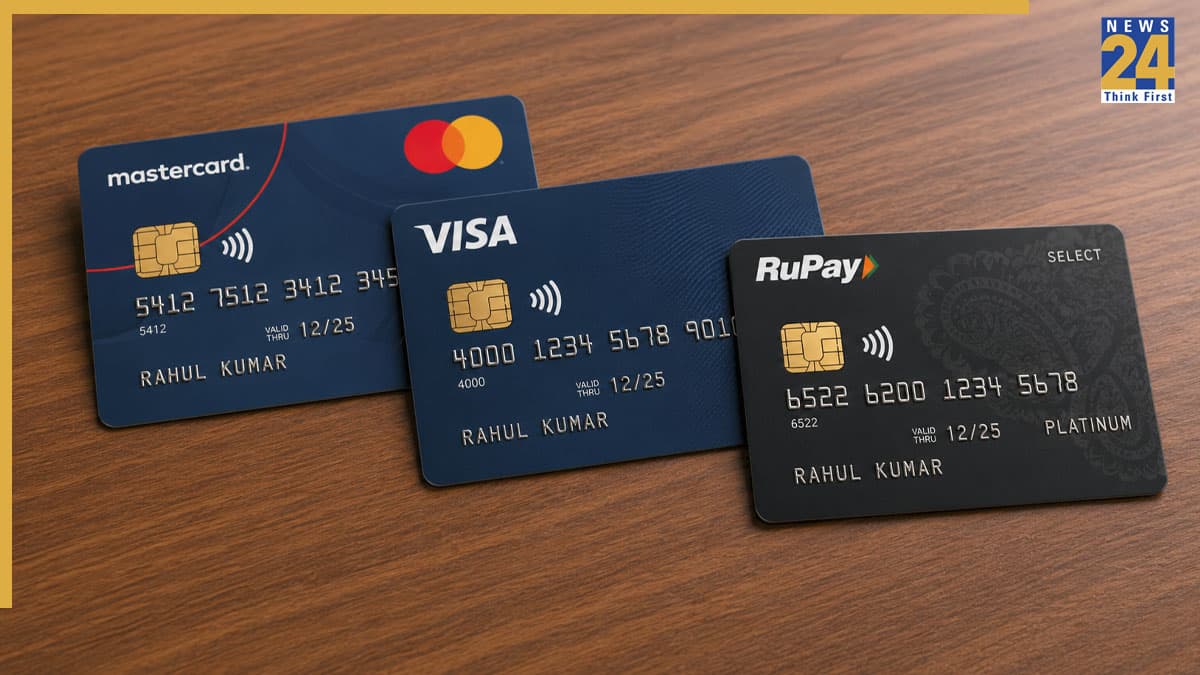
वीजा, मास्टरकार्ड, रुपे और माइस्ट्रो नेटवर्क पर चलते हैं. रुपे घरेलू लेन-देन के लिए किफायती है, जबकि वीजा-मास्टरकार्ड वैश्विक स्वीकृति प्रदान करते हैं. कॉन्टैक्टलेस और वर्चुअल कार्ड नई तकनीक के साथ उभर रहे हैं, जो सुरक्षा और सुविधा बढ़ाते हैं. सही कार्ड चुनने के लिए फीस, लिमिट और ऑफर्स की तुलना जरूरी है. (Photo Credit: AI )
वीजा कार्ड की खासियतें
 2 / 9
वीजा भारत का सबसे लोकप्रिय पेमेंट नेटवर्क है, जो देश-विदेश में ऑनलाइन-ऑफलाइन लेन-देन की सुविधा देता है. क्लासिक, गोल्ड, प्लेटिनम, सिग्नेचर और इन्फिनाइट जैसे प्रकार उपलब्ध हैं. इनमें मजबूत सुरक्षा फीचर्स और 24x7 ग्राहक सहायता मिलती है. साथ ही ये 200 से अधिक देशों में मान्य है.
मास्टरकार्ड के लाभ
 3 / 9
मास्टरकार्ड वीजा के बाद दूसरा सबसे ज्यादा इस्तेमाल होने वाला अंतरराष्ट्रीय नेटवर्क है. स्टैंडर्ड, प्लेटिनम और वर्ल्ड डेबिट प्रकारों पर कैशबैक और रिवॉर्ड पॉइंट्स अक्सर मिलते हैं. वैश्विक खरीदारी के लिए यह विश्वसनीय विकल्प है.
रुपे (RuPay) कार्ड की ताकत
 4 / 9
रुपे (RuPay) NPCI का स्वदेशी नेटवर्क है, जो सरकारी-निजी बैंकों से जारी होता है. घरेलू ट्रांजेक्शन पर कम फीस और फास्ट प्रोसेसिंग इसका बड़ा फायदा है. एटीएम ट्रांजेक्शन, ऑनलाइन शॉपिंग में यह सबसे उपयोगी साबित होता है.
माइस्ट्रो कार्ड
 5 / 9
माइस्ट्रो 1991 से मास्टरकार्ड का हिस्सा है, जो वैश्विक स्तर पर एटीएम और ऑनलाइन ट्रांजेक्शन के लिए मान्य है. घरेलू-अंतरराष्ट्रीय दोनों लेन-देन में ये कार्ड सुरक्षित माना जाता है. दुनिया के करीब 210 से ज्यादा देशों में ये मान्य है.
कॉन्टैक्टलेस कार्ड सुविधा
 6 / 9
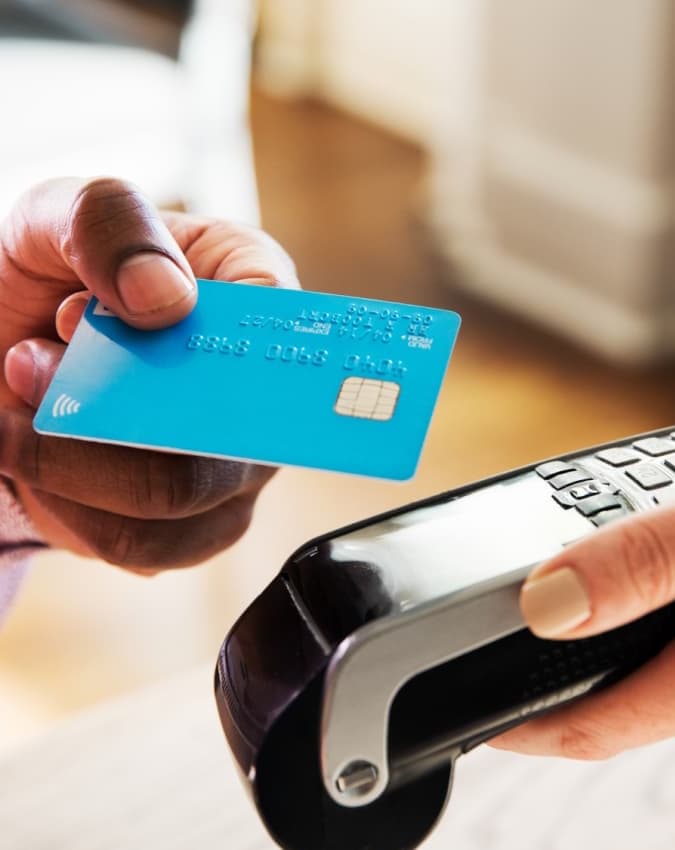
कॉन्टैक्टलेस कार्ड से पिन डाले बिना तय सीमा तक तुरंत भुगतान संभव है, बस कार्ड मशीन के पास ले जाएं और कुछ ही सेकेंड में बैलेंस ट्रांसफर हो जाएगा. स्वाइप या हैंडओवर की जरूरत न होने से धोखाधड़ी का जोखिम कम होता है.
वर्चुअल कार्ड की खूबी
 7 / 9
वर्चुअल कार्ड डिजिटल रूप में ऐप पर रहता है, फिजिकल कार्ड की तरह इसे आपको जेब में लेकर नहीं घूमना पड़ता. कार्ड नंबर, एक्सपायरी और सीवीवी से ऑनलाइन पेमेंट आसान होता है. एटीएम से ट्रांजेक्शन संभव नहीं है, लेकिन ऑनलाइन सिक्योरिटी बढ़ जाती है.
कैसे चुने सही कार्ड?
 8 / 9
सालाना फीस, अन्य चार्ज, निकासी-ट्रांजेक्शन लिमिट पहले जांचें. विदेशी खरीदारी के लिए इंटरनेशनल नेटवर्क और घरेलू के लिए रुपे बेहतर विकल्प हो सकता है. कैशबैक, रिवॉर्ड या ट्रैवल लाभों पर नजर रखें.
कौन सा कार्ड है सही?
 9 / 9
रुपे कम फीस पर घरेलू उपयोग के लिए बढिया है, वीजा-मास्टरकार्ड वैश्विक पहुंच देते हैं. अपनी जरूरत, खर्च पैटर्न और फीस के आधार पर कार्ड के लिए अप्लाई करते समय सही फैसला लें. सभी कार्ड सुरक्षा पर जोर देते हैं. (नोट- यहां दी गई जानकारी विभिन्न ऑनलाइन पोर्टल्स पर आधारित हैं, कोई भी फैसला लेने से पहले बैंक से जरूर संपर्क करें)