


आम आदमी भी बन सकता है करोड़पति! PPF निवेश के लिए अपनाएं ये स्मार्ट तरीका, कुछ साल में होंगे 1 करोड़ रुपये
पब्लिक प्रॉविडेंट फंड (PPF) लंबी अवधि के लिए सुरक्षित और टैक्स फ्री वेल्थ सेविंग का प्रभावी साधन है और सही रणनीति अपनाकर कोई भी आम आदमी करोड़पति बन सकता है. आज हम आपको निवेश का ऐसा स्मार्ट तरीका बताने जा रहे हैं जिससे आप अपने पीपीएफ निवेश से 1 करोड़ रुपये तक की धनराशि जमा कर सकते हैं.
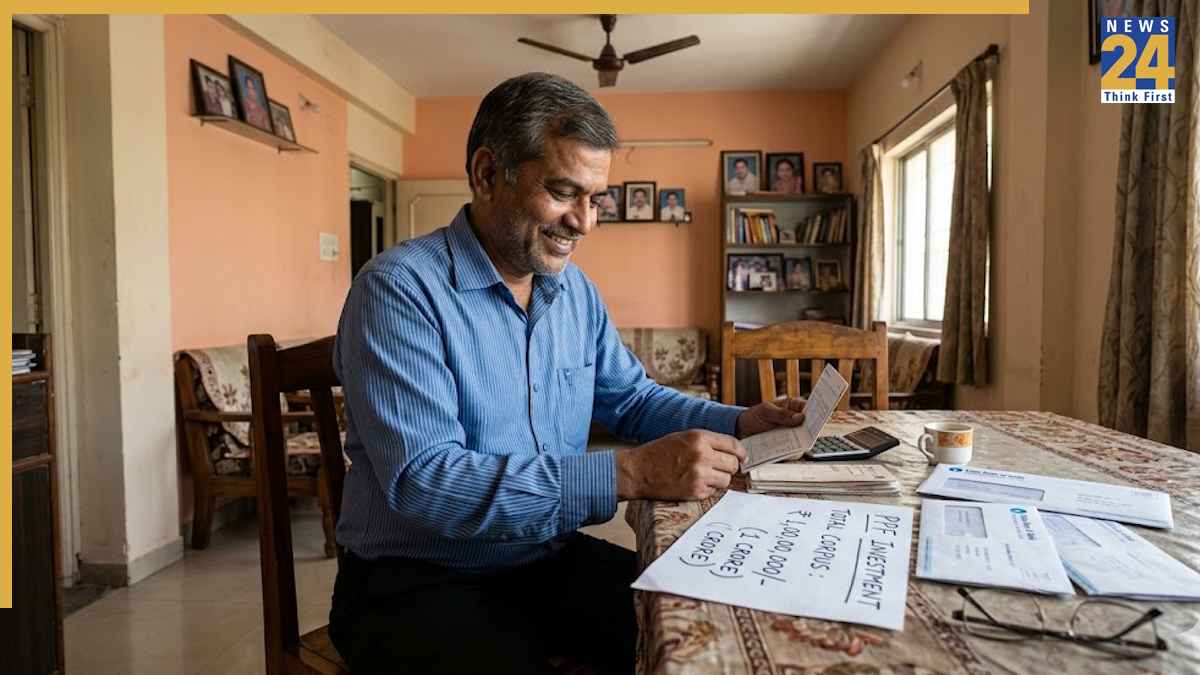
पब्लिक प्रॉविडेंट फंड (PPF) लंबी अवधि के लिए सुरक्षित और टैक्स फ्री वेल्थ सेविंग का प्रभावी साधन है और सही रणनीति अपनाकर कोई भी आम आदमी करोड़पति बन सकता है. आज हम आपको निवेश का ऐसा स्मार्ट तरीका बताने जा रहे हैं जिससे आप अपने पीपीएफ निवेश से 1 करोड़ रुपये तक की धनराशि जमा कर सकते हैं.
लक्ष्य और अनुशासन
 2 / 7
अगर आप हर वित्तीय वर्ष में अधिकतम रु 1.5 लाख जमा करते हैं और यह अनुशासन 25 वर्षों तक बरकरार रखते हैं, तो मानक दर (7.1%) पर आपकी पूंजी कर‑मुक्त (टैक्स फ्री) रूप से लगभग एक करोड़ तक पहुंच सकती है. यह योजना उन निवेशकों के लिए उपयुक्त है जो जोखिम कम और टैक्स लाभ प्राथमिकता देना चाहते हैं.
समय का फायदा
 3 / 7
PPF का असली लाभ चक्रवृद्धि ब्याज और लंबी अवधि में मिलता है, जितनी जल्दी आप शुरू करेंगे, उतना बड़ा आपका समेकित कोष (कंसोलिडेटेड फंड) बनेगा. युवा निवेशक 20–30 साल की अवधि में PPF के साथ कॉम्बिनेशन बनाकर बेहतर परिणाम देख सकते हैं.
क्या इसमें भी है जोखिम?
 4 / 7
आपकी जानकारी के लिए बता दें कि सरकारी पूंजीगत दरें समय‑समय पर बदलती रहती हैं, अगर भविष्य में ब्याज दर घटती है तो आपकी निवेश की गई राशि भी प्रभावित हो सकती है. इसलिए निवेश योजना बनाते समय संभावित दर‑उतार‑चढ़ाव को ध्यान में रखते हुए वैकल्पिक संपत्ति वर्गों पर भी विचार जरूरी है.
मेच्योरिटी के बाद क्या करें?
 5 / 7
PPF की मूल अवधि 15 वर्ष है लेकिन आप इसे बिना या न्यूनतम योगदान के आगे भी बढ़ा सकते हैं. बढ़ाई गई अवधि में जमा और ब्याज दोनों कर‑मुक्त रहते हैं. अगर आप निवेश जारी रखते हैं, तो साल में कम से कम 500 जमा करना आवश्यक होता है और निकासी नियम ब्लॉक‑पीरियड के अनुसार होते हैं.
मासिक आय के विकल्प
 6 / 7
अगर आप 25 वर्षों के बाद केवल ब्याज निकालते हैं, तो अनुमानित दर पर सालाना लगभग रु 7.3 लाख की आय बन सकती है, जो करीब रु 61,000 महीने के बराबर है. लेकिन आपको वर्तमान ब्याज दर का भी ख्याल रखना होगा क्योंकि दरें घटने पर यह आय घट सकती है, इसलिए आय‑निर्भर योजना बनाते समय सावधानी चाहिए.
PPF पर ही निर्भर न रहें
 7 / 7
एक्सपर्ट्स सलाह देते हैं कि सिर्फ PPF पर निर्भर न रहें, मुद्रास्फीति से निपटने के लिए इक्विटी और अन्य साधनों के साथ मिक्स पोर्टफोलियो बनाना जरूरी है. संतुलित रणनीति में PPF को आमतौर पर कुल रिटायरमेंट आवंटन का 15–30% रखा जाना सुझाया जाता है. (नोट: यहां दी गई जानकारी विभिन्न मीडिया रिपोर्ट्स पर आधारित है, जिसकी पुष्टि न्यूज 24 नहीं करता है. किसी भी तरह का निवेश करने से पहले एक्सपर्ट की सलाह जरूर लें.)
