Home Loan EMI Hike Alert: RBI के 0.25% रेपो रेट बढ़ाने से आपकी EMI कितनी बढ़ेगी? जानिए पूरा कैलकुलेशन
आरबीआई के रेपो रेट 25 बीपीएस बढ़ाने के बाद 50 लाख रुपये के होम लोन की EMI कितनी बढ़ेगी? जानिए SBI, HDFC, ICICI समेत टॉप बैंकों की ब्याज दरें और EMI बचाने के टिप्स.
आरबीआई की इस दर बढ़ोतरी का रियल एस्टेट मांग पर कोई बहुत नकारात्मक असर नहीं पड़ेगा, लेकिन आम होम लोन ग्राहकों को अपने मासिक बजट को थोड़ा री-बैलेंस करना होगा. (Photo - AI)
भारतीय रिजर्व बैंक (RBI) की मौद्रिक नीति समिति (MPC) ने बुधवार को रेपो रेट में 25 बेसिस पॉइंट (0.25%) की बढ़ोतरी कर दी है. महंगाई के बढ़ते दबाव, कच्चे तेल की कीमतों में उतार-चढ़ाव और ग्लोबल अनिश्चितताओं को देखते हुए आरबीआई ने यह कदम उठाया है. इस फैसले का सीधा असर होम लोन की EMI पर पड़ने वाला है. खासतौर पर उन फ्लोटिंग-रेट ग्राहकों की जेब ढीली होगी, जिनका लोन रेपो रेट से लिंक है.
विज्ञापन
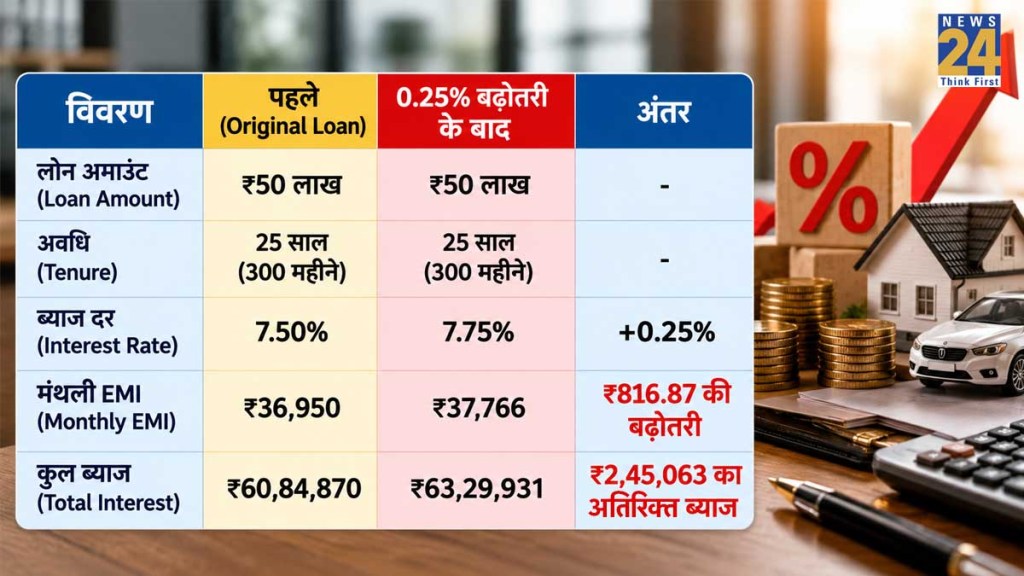
50 लाख रुपये के होम लोन पर कितना बढ़ेगा बोझ?
अगर आपने 25 साल (300 महीने) के लिए 7.5% की दर पर 50 लाख रुपये का होम लोन लिया है, तो 25 बीपीएस (0.25%) की बढ़ोतरी के बाद स्थिति कुछ इस तरह होगी:
विज्ञापन
अगर आपका लोन 20 साल की अवधि का है, तो EMI में लगभग ₹780 प्रति माह का इजाफा होगा और पूरे लोन अवधि में कुल ब्याज का बोझ करीब 1.88 लाख रुपये बढ़ जाएगा
टॉप 10 बैंकों की मौजूदा होम लोन ब्याज दरें आरबीआई के इस फैसले से ठीक पहले देश के प्रमुख बैंकों की शुरुआती होम लोन दरें (फ्लोटिंग रेट) इस प्रकार थीं:
विज्ञापन
सरकारी बैंक बैंक ऑफ महाराष्ट्र (Bank of Maharashtra): 7.00% सेंट्रल बैंक ऑफ इंडिया (Central Bank of India): 7.00% बैंक ऑफ इंडिया (Bank of India): 7.10% कैनरा बैंक (Canara Bank): 7.15% पंजाब नेशनल बैंक (PNB): 7.25%
प्राइवेट बैंक : फेडेरल बैंक (Federal Bank): 7.35% आईसीआईसीआई बैंक (ICICI Bank): 7.55% कोटक महिंद्रा बैंक (Kotak Mahindra Bank): 7.60% एचडीएफसी बैंक (HDFC Bank): 7.75% एक्सिस बैंक (Axis Bank): 8.00%
विज्ञापन
ये दरें 2 अक्टूबर 2026 तक लेंडर्स की आधिकारिक वेबसाइट पर दर्ज जानकारी के अनुसार हैं. आने वाले दिनों में बैंक इनमें 0.25% तक का इजाफा कर सकते हैं.
अब आगे क्या करें? फ्लोटिंग रेट ग्राहक (Floating Rate Borrowers): रीसेट साइकिल के हिसाब से बैंक जल्द ही आपकी ब्याज दरें बढ़ाएंगे. अगर आप EMI नहीं बढ़ाना चाहते, तो बैंक लोन की अवधि (Tenure) बढ़ाने का विकल्प दे सकते हैं, लेकिन ध्यान रखें कि अवधि बढ़ाने से कुल ब्याज काफी बढ़ जाता है.
विज्ञापन
पार्ट-पेमेंट (Partial Prepayment) करें: अगर आपके पास अतिरिक्त फंड है, तो लोन का कुछ हिस्सा पहले चुकाएं. इससे लोन का प्रिंसिपल अमाउंट घटेगा और बढ़ी हुई ब्याज दर का असर कम होगा.
लेंडर स्विच (Balance Transfer) पर विचार करें: अगर आपका बैंक बाजार की तुलना में ज्यादा ब्याज वसूल रहा है, तो कम ब्याज दर देने वाले दूसरे बैंक में बैलेंस ट्रांसफर कराने का विकल्प देखें.
विज्ञापन
आरबीआई की इस दर बढ़ोतरी का रियल एस्टेट मांग पर कोई बहुत नकारात्मक असर नहीं पड़ेगा, लेकिन आम होम लोन ग्राहकों को अपने मासिक बजट को थोड़ा री-बैलेंस करना होगा.